當華爾街在恐慌
|
|
多數人開香檳,買的是那一瞬間散盡的氣泡與歡愉;但全球最老練的藏家與投資者買2008香檳,買的是抵抗時間熵增的「流體期權」。
2008年秋天,當雷曼兄弟(Lehman Brothers)的員工抱著紙箱走出紐約總部,全球金融體系陷入流動性冰封。然而,在法國香檳區深邃的白堊土酒窖裡,各大名莊默默做了一個堪稱現代奢華品控盤範本的決策:扣押品質完美的2008年份,反向先將果香外放易飲的2009年份推向市場。
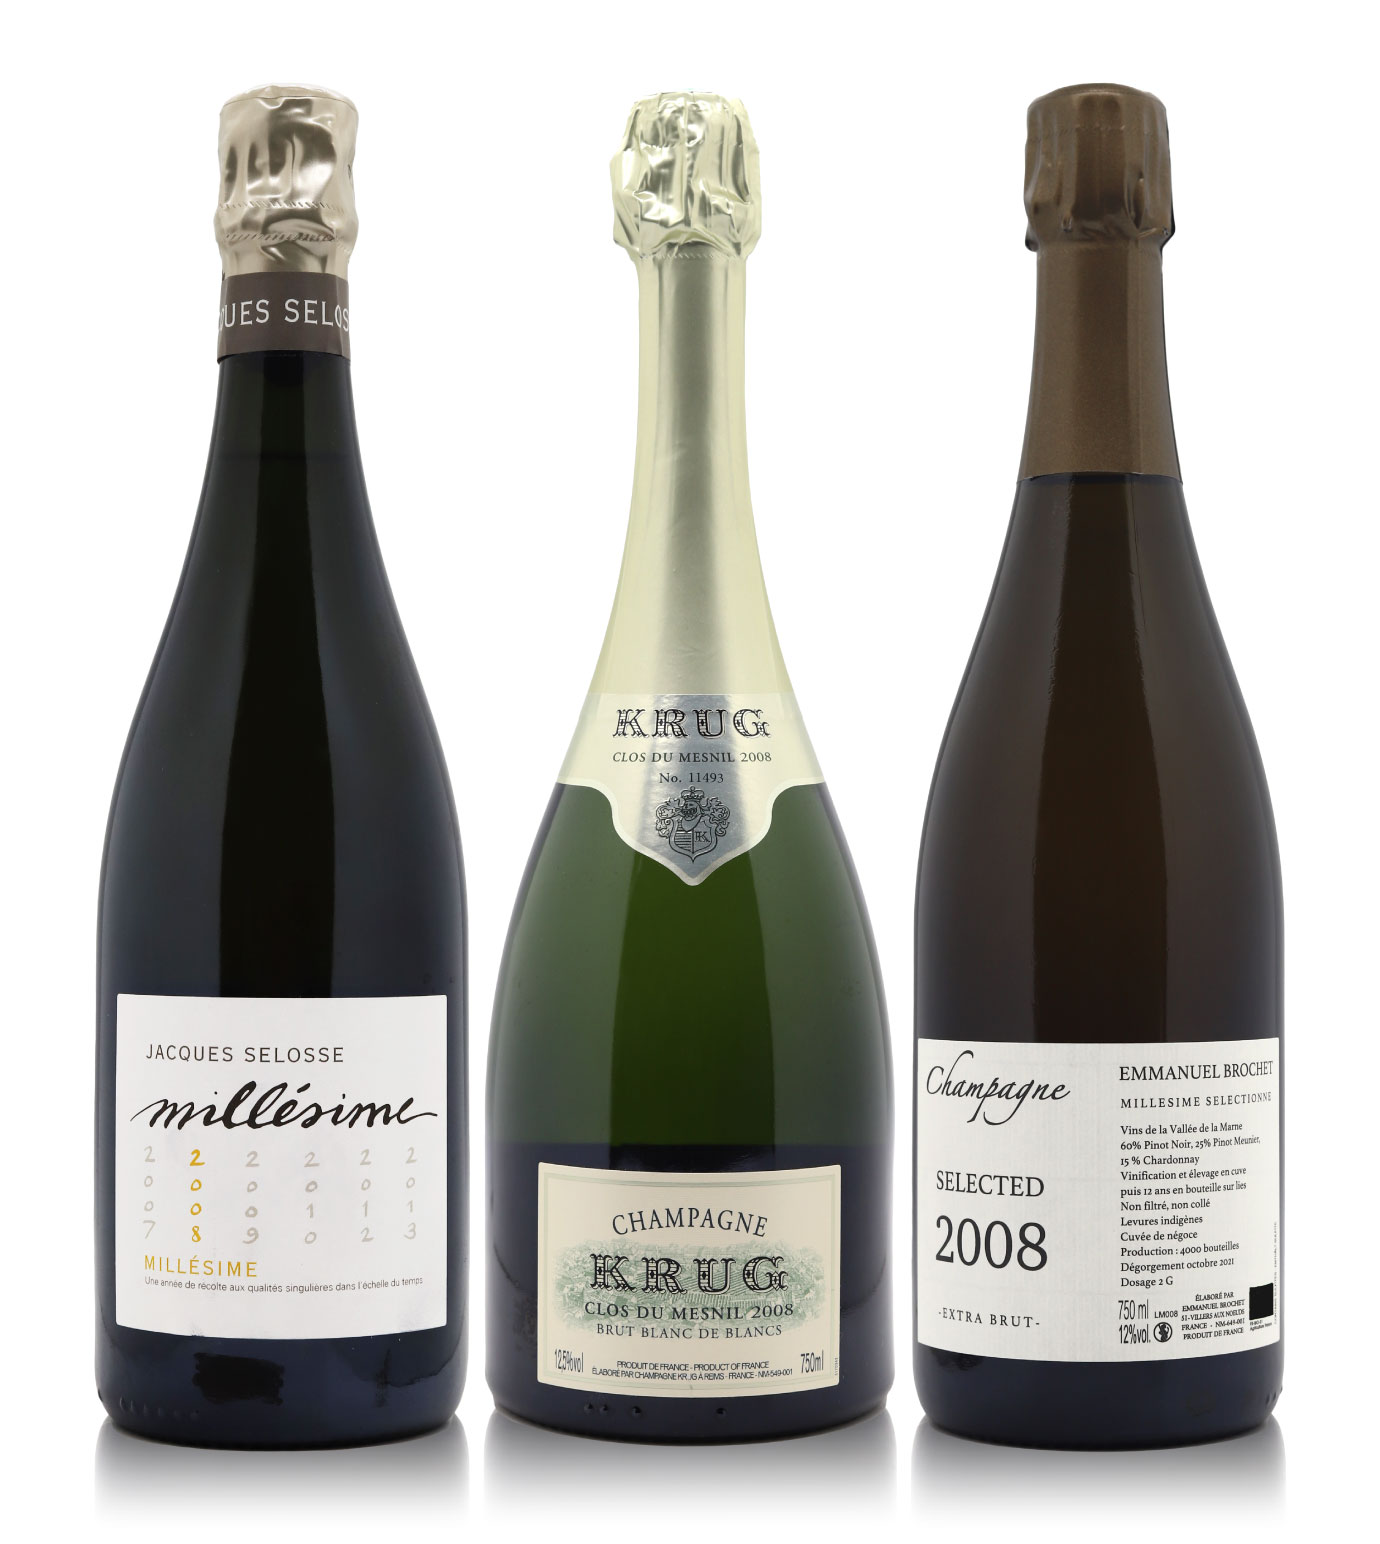
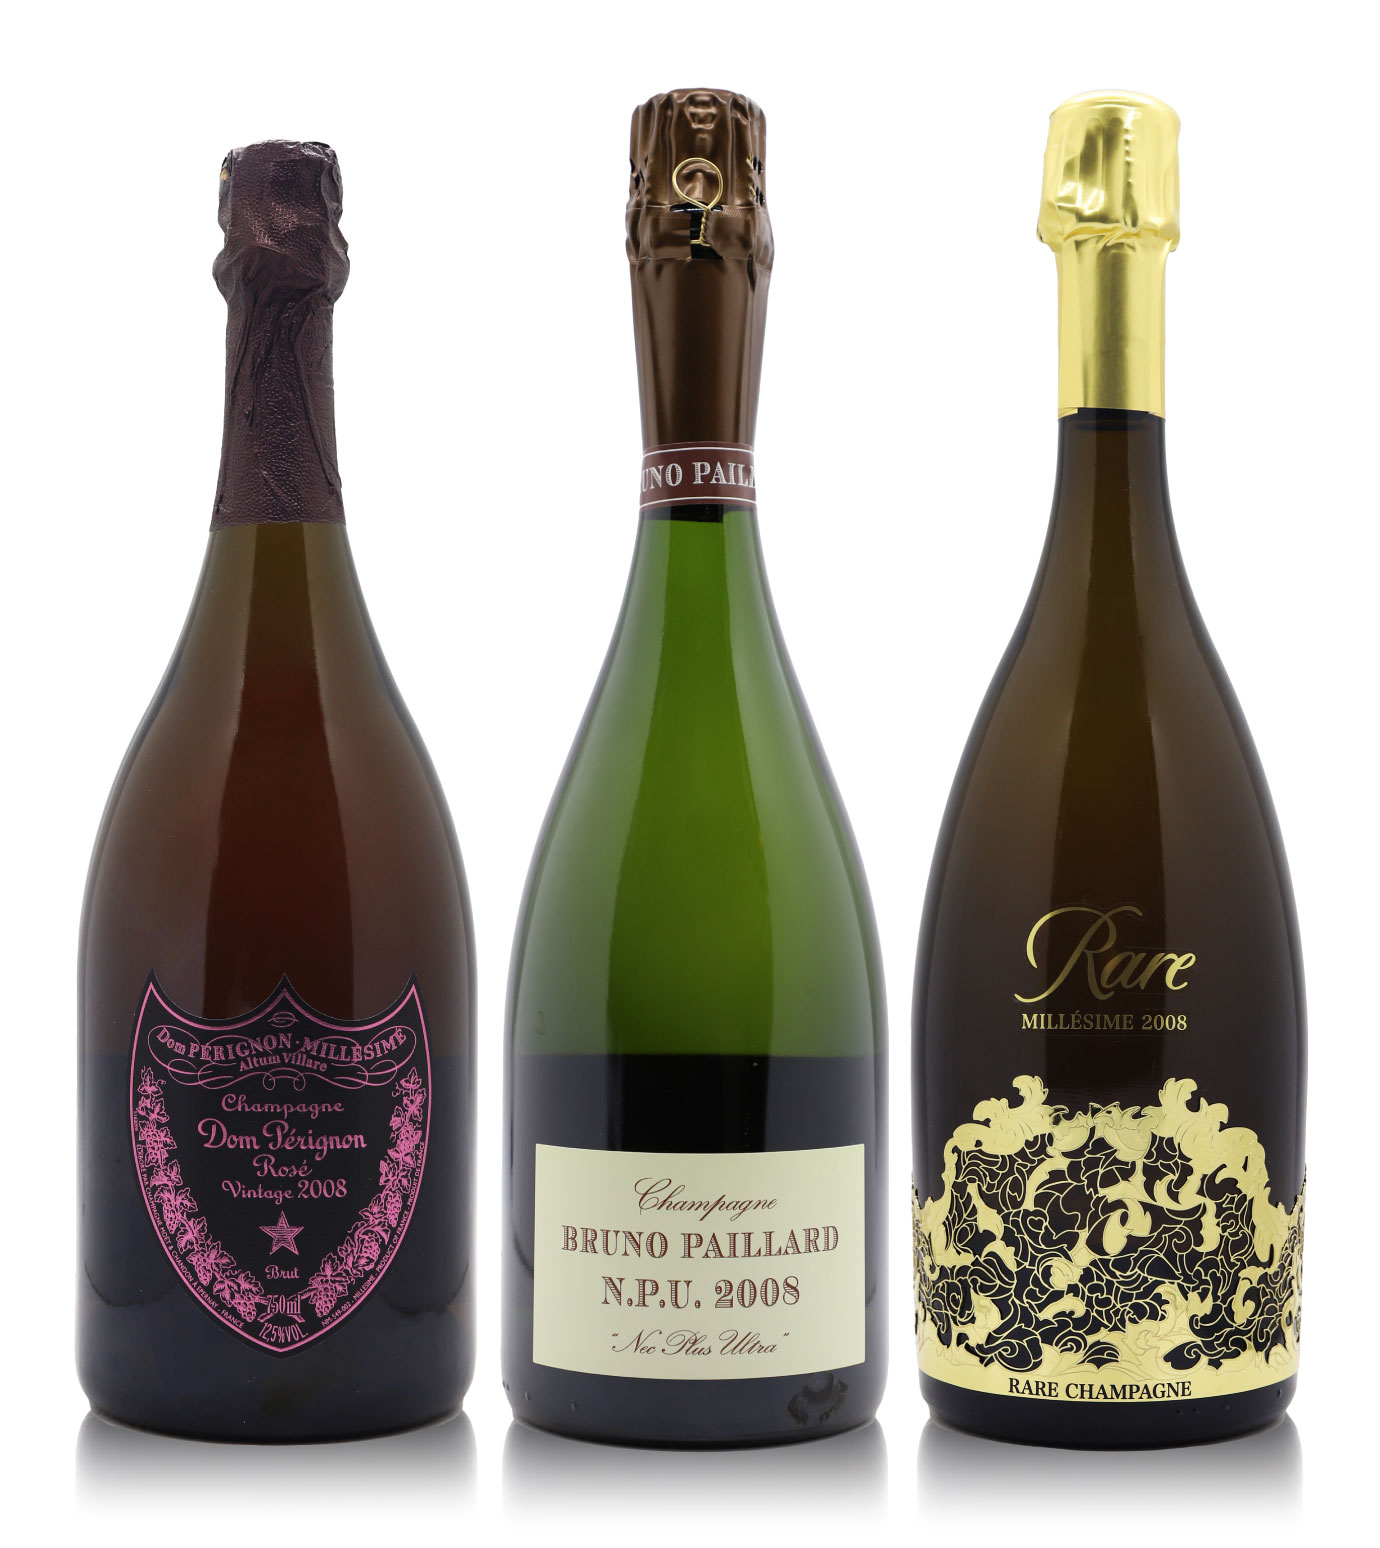
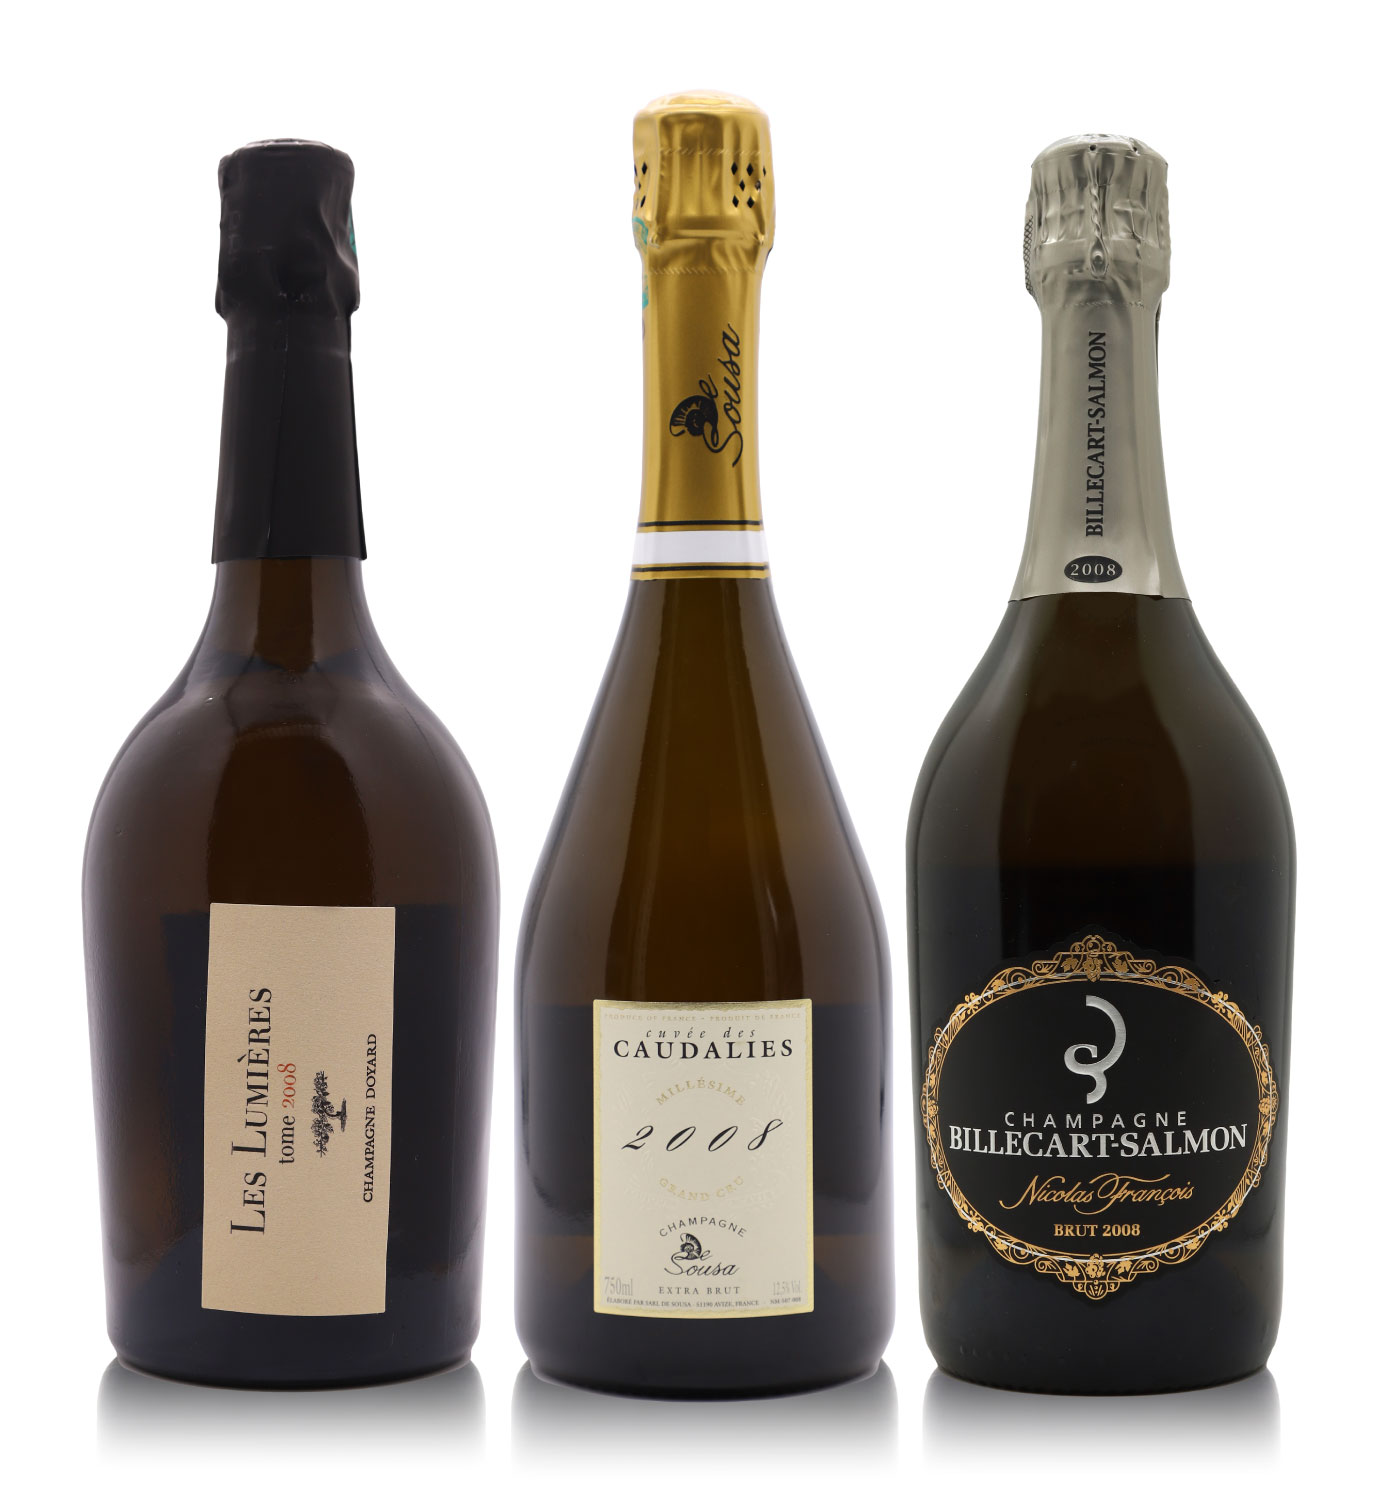
這場因金融海嘯而起的商業避險,迫使2008年份在深寂的酒窖中,於酒渣上沉睡長達12至15年。10幾年後,當這批「被時間封印」的奇蹟之年重見天日 ,次級市場的藏家甘願付出一倍甚至五倍的溢價爭相搶購。為什麼全球都願意為2008香檳付出高昂代價?
資本賽局| Liv-ex紀錄2008年份精品香檳
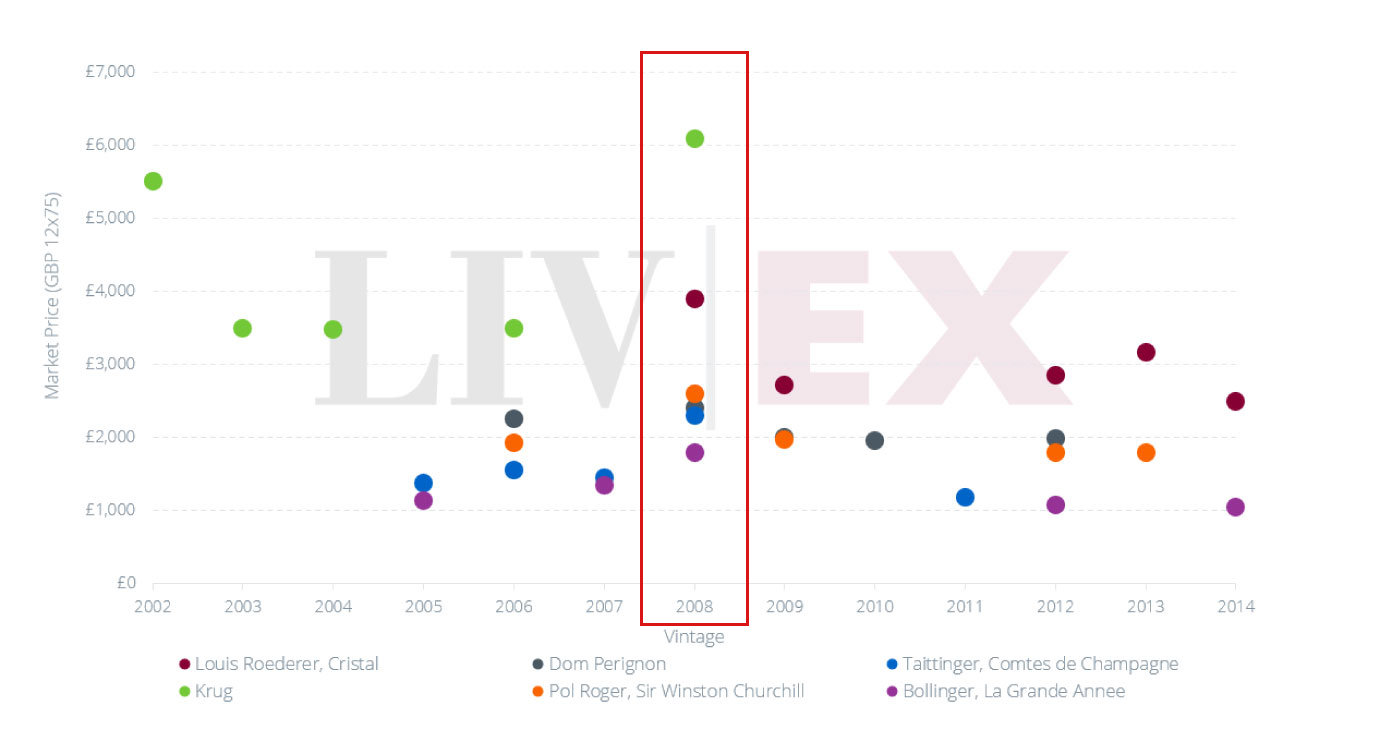
根據Liv-ex(全球精品葡萄酒交易所)對頂級香檳品牌最新發售年份的量化追蹤,2008年份是目前唯一被全球6大頂級名莊 (Dom Pérignon, Cristal, Krug, Comtes de Champagne, Sir Winston Churchill, La Grande Année)全數宣告並釋出的年份。
更關鍵的是,在所有品牌中,2008年份皆為公開市場上價格最昂貴的年份,其相較於次高價格年份的溢價幅度高達 +6.5%(Dom Pérignon)至 +47.4%(Comtes de Champagne)。
金融海嘯下的防禦性韌性與驚人回報 根據Liv-ex歷史數據,在2008年全球金融危機最慘烈的時期,波爾多一級莊出現高達 -15.0%的最大回撤,而香檳指數的最大回撤僅有 -2.5%。
過去16年間,香檳資產在Liv-ex 1000指數中取得了+291.5%的總回報(年化複合成長率+8.9%),績效僅次於勃根地,價格波動率卻保值保守。
再說,香檳在Liv-ex的次級市場交易份額已從10年前的2%暴增至12.4%,躍升為全球第三大交易酒區。
2008 |不可複製 「高酸度」常伴隨果實未成熟的生硬;而「高成熟度」則往往代價是酸度流失。2008年的不可複製性,在於它徹底打破了這個生物學對立面。
自然風乾濃縮效應與低pH值 2008年開季遭遇4月8日局部霜害(襲擊131個村莊,損害約3,000公頃)與初夏陰雨考驗。關鍵轉折出現在9月採收前夕:北方吹來強勁乾燥的冷風,引發了香檳區極為少見的「自然風乾濃縮效應」。冷風蒸發了果實水分,使糖分與酚類成熟度急劇濃縮(採收潛在酒精度達9.5%–10.0%ABV),同時奇蹟般地鎖住了底層刺舌的新鮮蘋果酸與罕見低 pH值。
低Dosage範式 完整成熟的果實給了首席釀酒師們極大的勇氣——大幅壓低補糖量至0.8 g/L到2.9g/L。葡萄酒不再需要人工糖分掩蓋生硬,而是直接將白堊土最原始的鹹感呈現在舌尖。
12–15年甘露糖蛋白防禦 長達10餘年的瓶中酒渣熟成,讓酵母細胞壁破裂釋放大量的甘露糖蛋白,構建了天然的抗氧化屏障,賦予2008年份高達30至50年的超長交易與品飲窗口。
全球香檳權威Richard Juhlin稱2008年為「近20年來最經典、最偉大的年份」,風味兼具1949、1955與1964年那般圓潤的質地與極長的演化高原期。
2008年|關鍵在9月 同一個九月,葡萄迎來好天氣,金融市場卻迎來震盪。為什麼10多年後,這個年份仍然受到全球藏家關注?
葡萄酒與傳統金融標的最大的不同點在於:它的供給曲線是單向收縮。每開一瓶世界上就永久少了一瓶2008年頂級香檳 ;而留存下來的剩餘瓶數,其稀缺性與價值就會被推向新的高點。2008年份兼具了世紀級的有機化學張力、30–50年的超長變現窗口、以及金融海嘯留下的特殊配額限制。
2008年份香檳已躋身香檳佳釀之列。憑藉完美的生長條件、如潮好評、卓越的陳年潛力以及日益增長的產量,它代表了當今精品葡萄酒投資的最佳機會之一。
在時機和品質至關重要的市場中,2008年份的葡萄酒兼具這兩點。無論是出於熱愛、追求利潤還是聲望而投資,這都是值得擁有的年份酒。
《資料來源:Liv-ex,Cult Wines,The Champagne Club》
活動期間 : 2026/10/27~2026/11/06
Dom Pérignon Krug Jacques Selosse Cristal Comtes de Champagne Wine Burgundy 台中葡萄酒 台中紅酒 布根地 勃根地 葡萄酒 紅酒 紅酒推薦 香檳 侍酒師